8月1日, 中国人民银行联合国家金融监督管理总局发布的《个人贷款业务明示综合融资成本规定》(以下简称“新规”)将正式全面实施。
此套规则对应的个人贷款, 所指为贷款人面向契合标准的自然人发放的用于个体消费、生产运营这类用途的本外币贷款。
按照金融监管总局相关行政令文件所做的明确定义, 面向个人发放的各类贷款被划分为个人消费类个人贷款、个人经营类贷款两种主要类别, 其中各类住房贷款都统统归置划分在了【个人消费类个人贷款】的范畴当中。
不单单银行业务实操层面往往会让个人贷款被拆成“个人住房贷款、个人消费贷款、个人经营性贷款”。还并不是影响不了房贷、装修贷等适用于8月1日的个贷新规。
咱们且瞧瞧这份号称实乃是“个贷透明化最狠一刀”的新规, 在本年的8月1日官宣切实落地之后, 会对房产消费关联的那一些贷款类型尤其会给每个具体的买房人群体产生什么样不容忽视的具体影响?
面签多“一张表”,杜绝“糊涂账”
过去办理房贷的面签环节, 作为借款人主要要专注紧盯“利率加月供加期限”的事项, 合作中介或相关合作方要是收取评估费、担保费、服务费等各类乱费用, 也常散漫杂乱地隐藏散落在补充协议的相关条款里面呢。
8月1日起, 银行让购房人先签署涉及本金、利息、分期费用、增信服务费、合作机构收费主体、正常履约年化、逾期罚息标准的《个人贷款综合融资成本明示表》, 上述项项全部都要载在白纸上面。
这次新规的核心就是“全透明”, 要杜绝掉一切被称作“糊涂账”的这类情况, 还禁止使用具有模糊性的各类口径与手法, 同时所有依据正常情况履行约定所产生的息费都务必通过IRR折算成“年化综合融资成本”并写表头处之上, 这样消费者所拿到的不再只是一个单纯且最终的数字, 而是能够更加清清楚楚地知晓资金的具体路径与各项道道明细。
个贷新规明确存量放款合同不追溯执行层面, 优先以借款合同签订日期为准而非单纯面签日期, 此外就…
“费用陷阱”被预警和限制
房贷可能涉及的按揭担保、财产保险、评估费、资金监管服务费这些费用, 如若由合作的相关机构收取, 新规明确要求必须将其全部并入明示表、严格标明对应的收费主体, 银行可不允许假装出“不知情”的状况。
新规第二条原文明示出示表明 :表格必须“一项一条清清楚楚列明白贷款人及那人那人再其那些合作的哪些机构的各种息费项目啊及它们各种哪些收取方式啊、收取的具体标准是几啊还是多少啊和各个收取主体啊收取人主体人物”, 並综合折算所有各种都算入计算年化的数值。
值得一提的是, 直接受约束的不只是银行, 还涵盖农信社、汽车金融、消费金融、财务公司、信托和小贷公司等各类主体。
虽说合作机构(担保公司、保险公司、评估公司、助贷科技平台)未被新规径直发证监管,但通过三条绳子勒住——。
①贷款人的合作协议责任;②贷款人因失管被追责以此进而推动贷款人管理合作方;③第八条授权给监管机构并会同有关部门严厉打击贷款领域的非法中介开展的活动。
并且, 开发商、房产中介、收取和贷款无关服务费的机构, 不在新规直接管辖内, 归属住建、市场监管、公安等部门管辖。但是“以放贷机构为锚点”, 将和贷款挂钩的第三方收费拉出体外循环后, 或对房贷整体生态有积极影响。
不过更值得特别注意的是, 房贷这既那标注的个人住房按揭确实是隶属个人贷款范畴的, 是适用本次新规的;但房贷这内部啊多少带有一些传统方面的相关费用, 像该缴纳的过户相关的这类税费、还有纯交易端产生的所谓中介费, 咱们原本就不该纳入贷款息费的, 不会进入会计报表之中。
预防不知情的扣息/加息
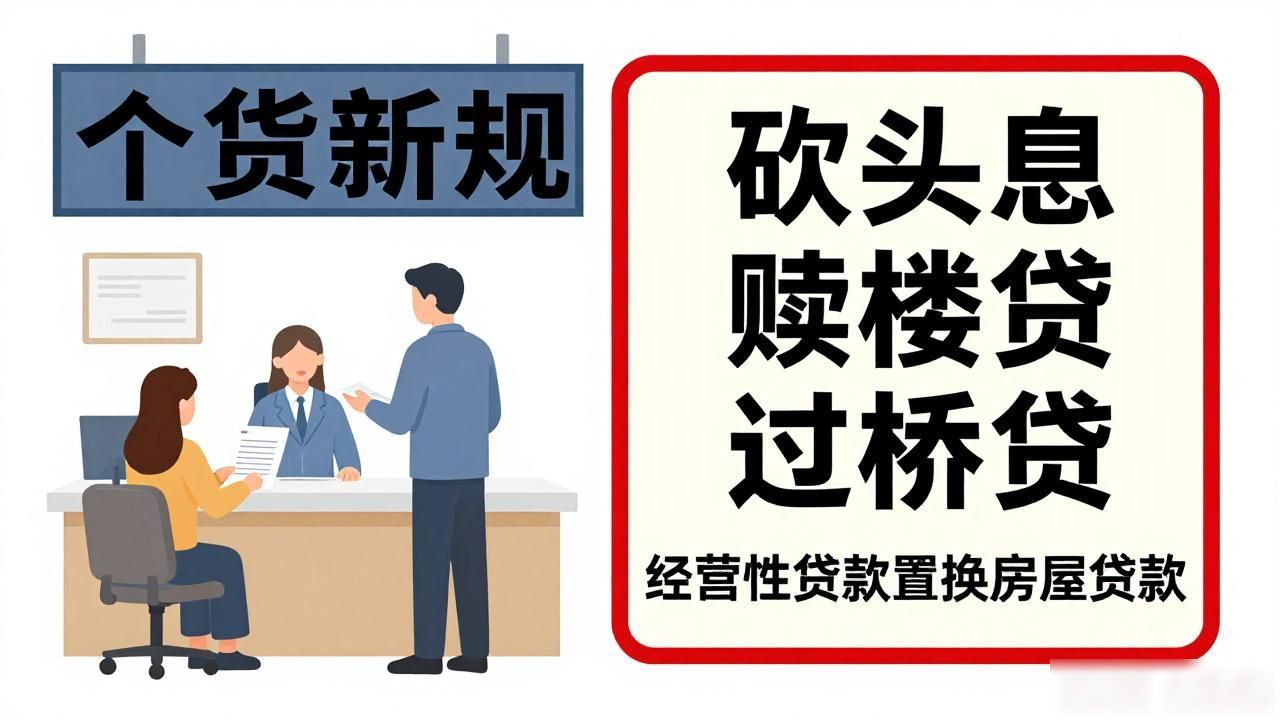
像“砍头息”(即放款预先从本金中扣减利息或是各类费用), 合规银行纯按揭业务一般不会产生该情况, 但赎楼贷、过桥贷、经营性贷款置换房屋贷款却是非标融资领域里的重大风险区。
负责相关事务的信托、小额贷款、助贷机构发放款项的时候, 常会直接先行扣除首期利息、通道费用;合同写明发放金额为100万元整, 实际到手仅有九十七万元, 入账仍按一百万元计付利息, 这类行止统统属于标准规定里所明确的“砍头息”。
黑猫投诉平台之中关于“砍头息”的投诉就高达21.7万一条条此类投诉, 多数是在消费者们不知情的时候就从初始本金里扣除相应利息或者各种各样的各种费用。
新规顶头, 也竟是将“砍头息”借以为生的信息灰箱打掉——全部个贷必须签前拿出综合融资成本明列表展示, 月息几息之宣传被禁止, 息金/担保费/服务成本费用/增信用统统按IRR算年化比率。
银行、信托、小贷这些持牌的放款人对协作的中间人缴费类项目负担着“穿透公开和连带担负管理”的责任。
遇到表外再收费、新增捆绑收费的情况,购房人有权选择拒付。
违约代价写在前头
逾期罚息、挪用违约金这类“或有成本”, 过往常藏在合同第N行小字中, 如今必须跟正常履约成本分开逐款列明。
购房人“签约此前能瞅见每一项违约成本究竟如何测算、依什么具体标准收取”, 固然不会由系统直截了当给出某个最坏情形下的总金额, 但也有利于督促本人增强风险防范方面的意识。
专家说:
新规有利个贷健康,也需购房者树立规范意识
据中国人民银行统计, 2024年二季度末, 个人住房贷款余额37.79万亿元, 本外币住户贷款中的经营性贷款余额23.8万亿元, 同比增长为12.2%, 上半年则增加达1.64万亿元。
房贷作为很重要的个人贷款, 规模十分突出明显。大成律师事务所的高级合伙人陈胜觉得, 在个人经营贷、消费贷总体总量一直连续增长的背景环境作用之下, 新规将对规范整顿个人贷款市场、促进每家银行业金融机构个人贷款业务的健康有序良好发展发挥积极促进正向的作用影响效用。
新规落地之后, 买房人可通过更有意识地对比各类机构及各银行的“费用透明度”, 不再被名义利率稍带跑偏。
银行不敢再默许"表外收费", 中介、渠道方靠信息差从我和房贷相关链条抽成的举动势必相当概率上被制约, 购房人最终拿到手全部本金不会被"砍头息"或者前置各类服务费啃掉一寸半块。
当然, 最终也需要靠借款购房人分清正规和非标, 尽量走正规途径, 并且有“让自己的账更清晰”的意识, 最好能倒推自己每月真实现金流出, 防范"低首付+高杂费"导致的月供超预期、过度负债, 更要警惕伪装成低费率的高昂开支悄然推高还款重担。